Börse-Intern
Ihr täglicher und kostenloser Börsen-Newsletter mit den besten Prognosen für die Aktienmärkte

Ausgabe vom 18.10.2023 von Sven Weisenhaus
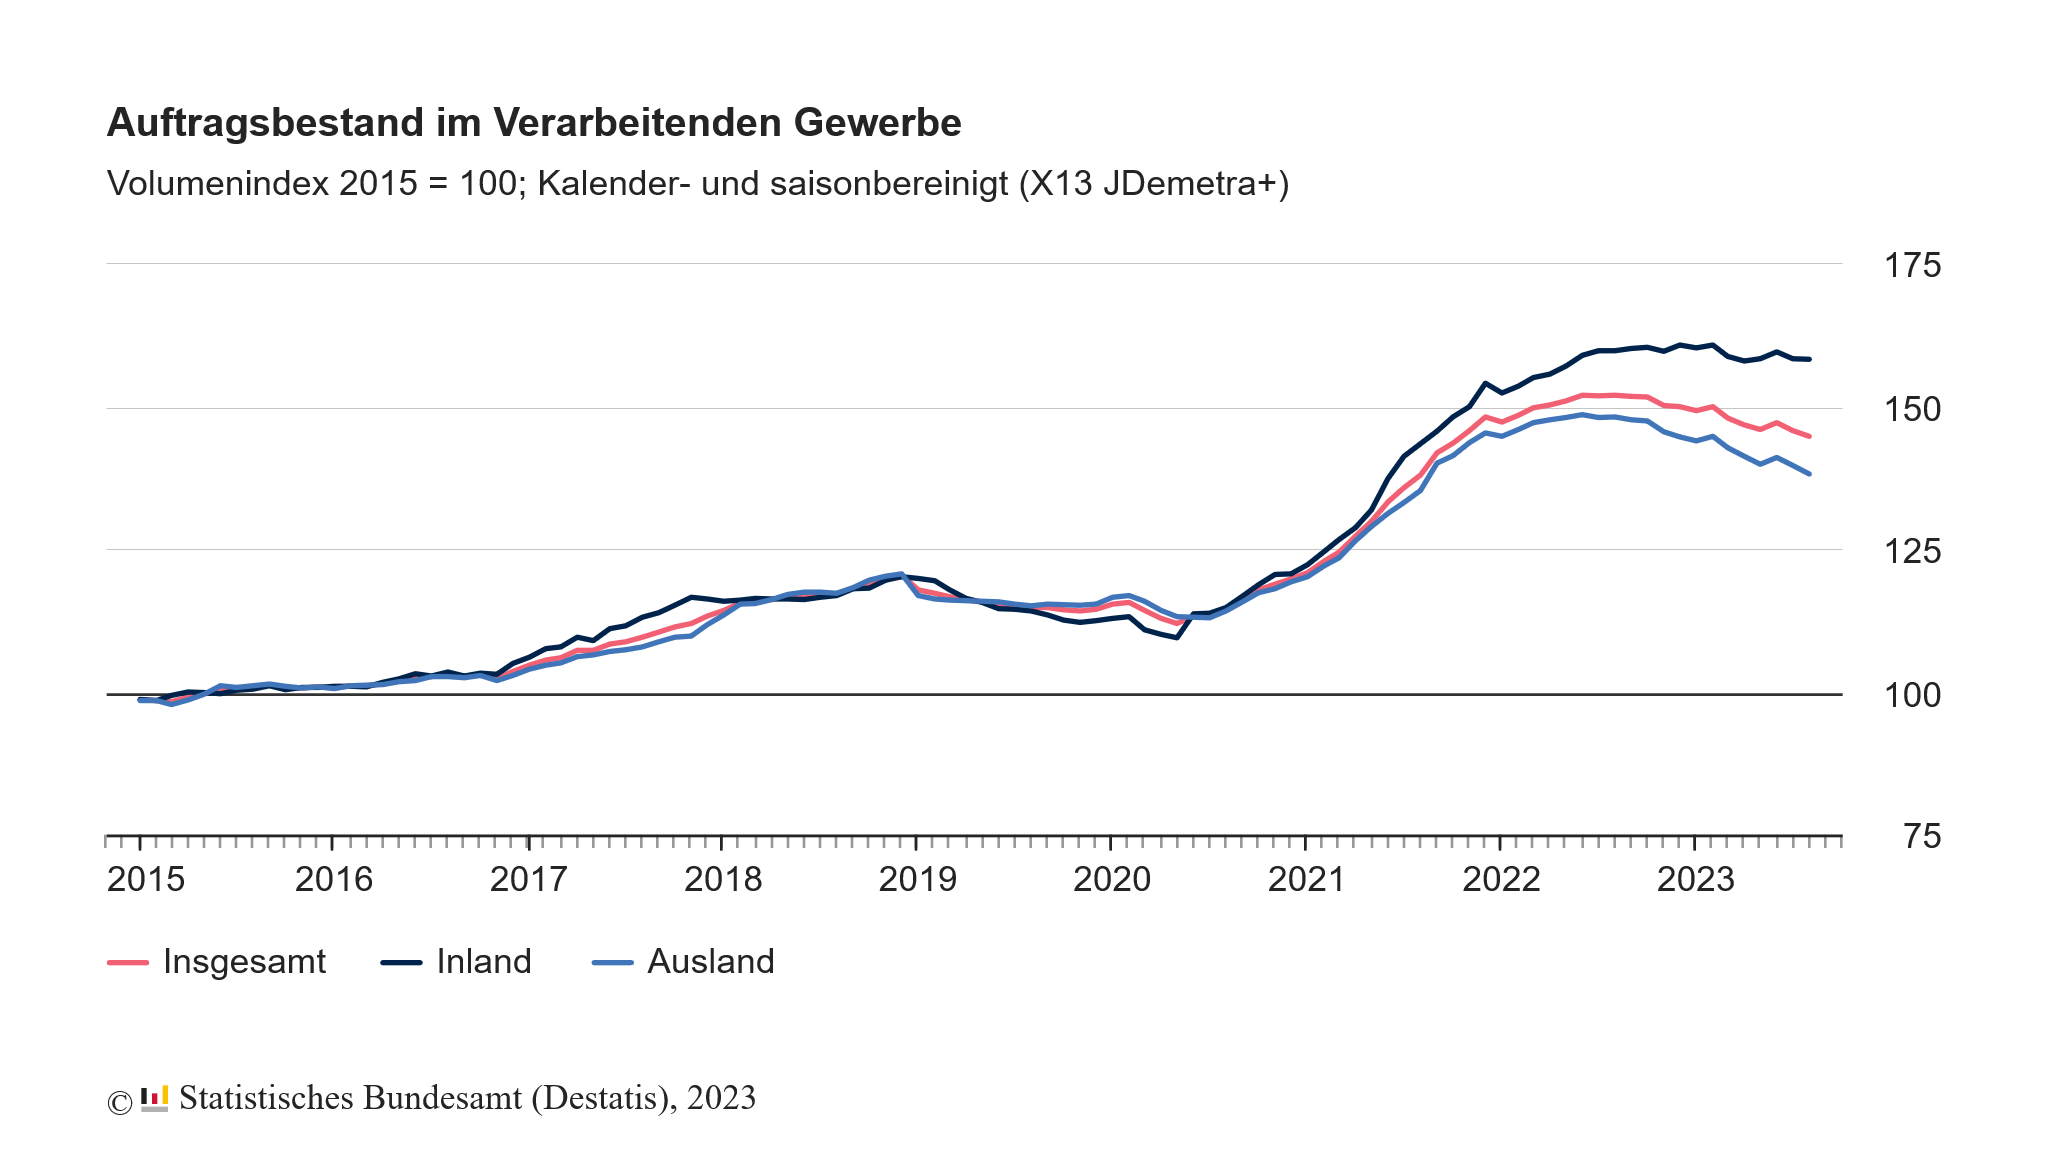
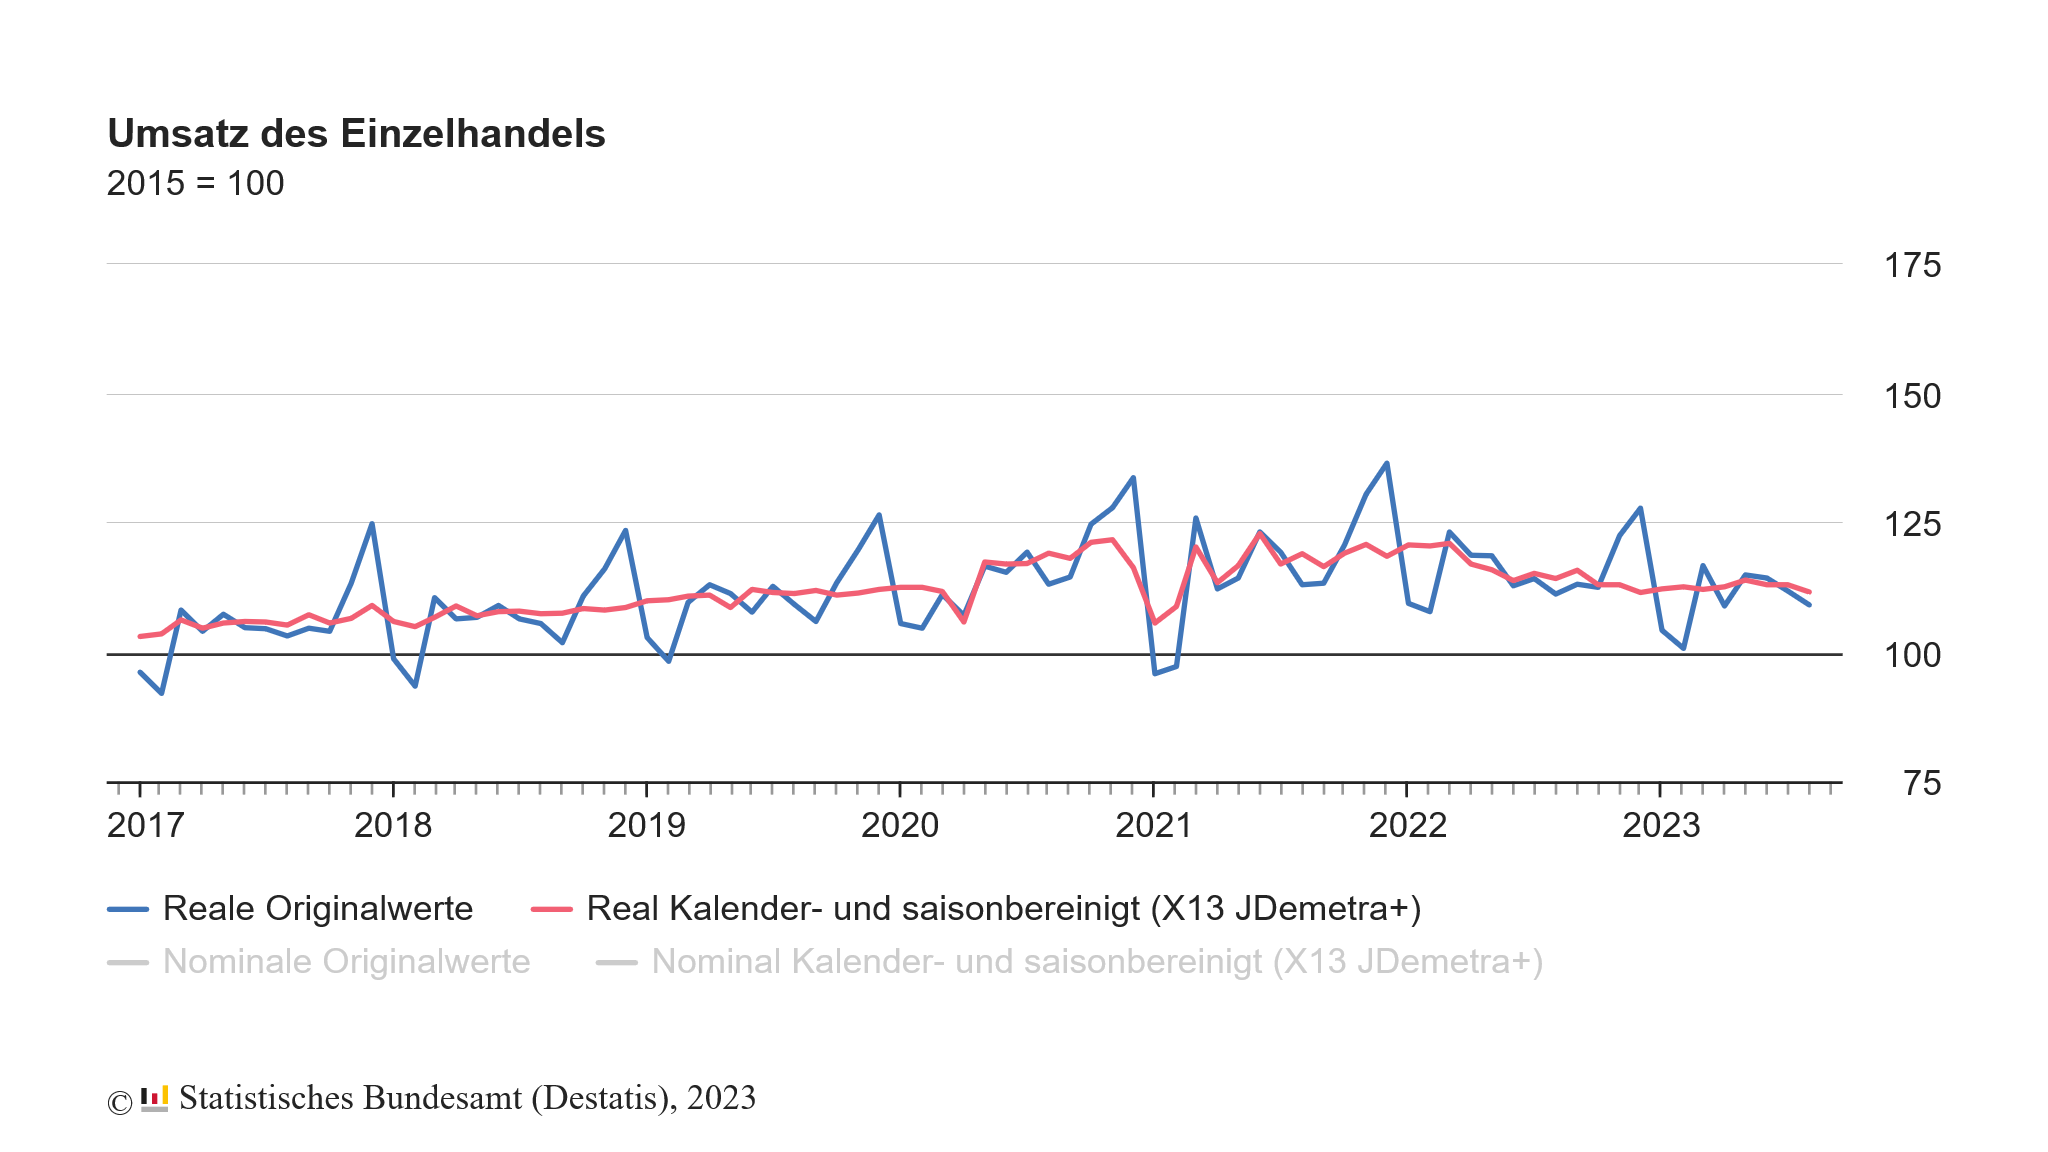
Die schlechten Nachrichten für die deutsche Wirtschaft reißen nicht ab. Heute wurde gemeldet, dass der Auftragsbestand im verarbeitenden Gewerbe im August 2023 um -0,7 % zum Vormonat zurückgegangen ist. Im Vergleich zum Vorjahresmonat lag der Auftragsbestand sogar um -4,7 % niedriger.
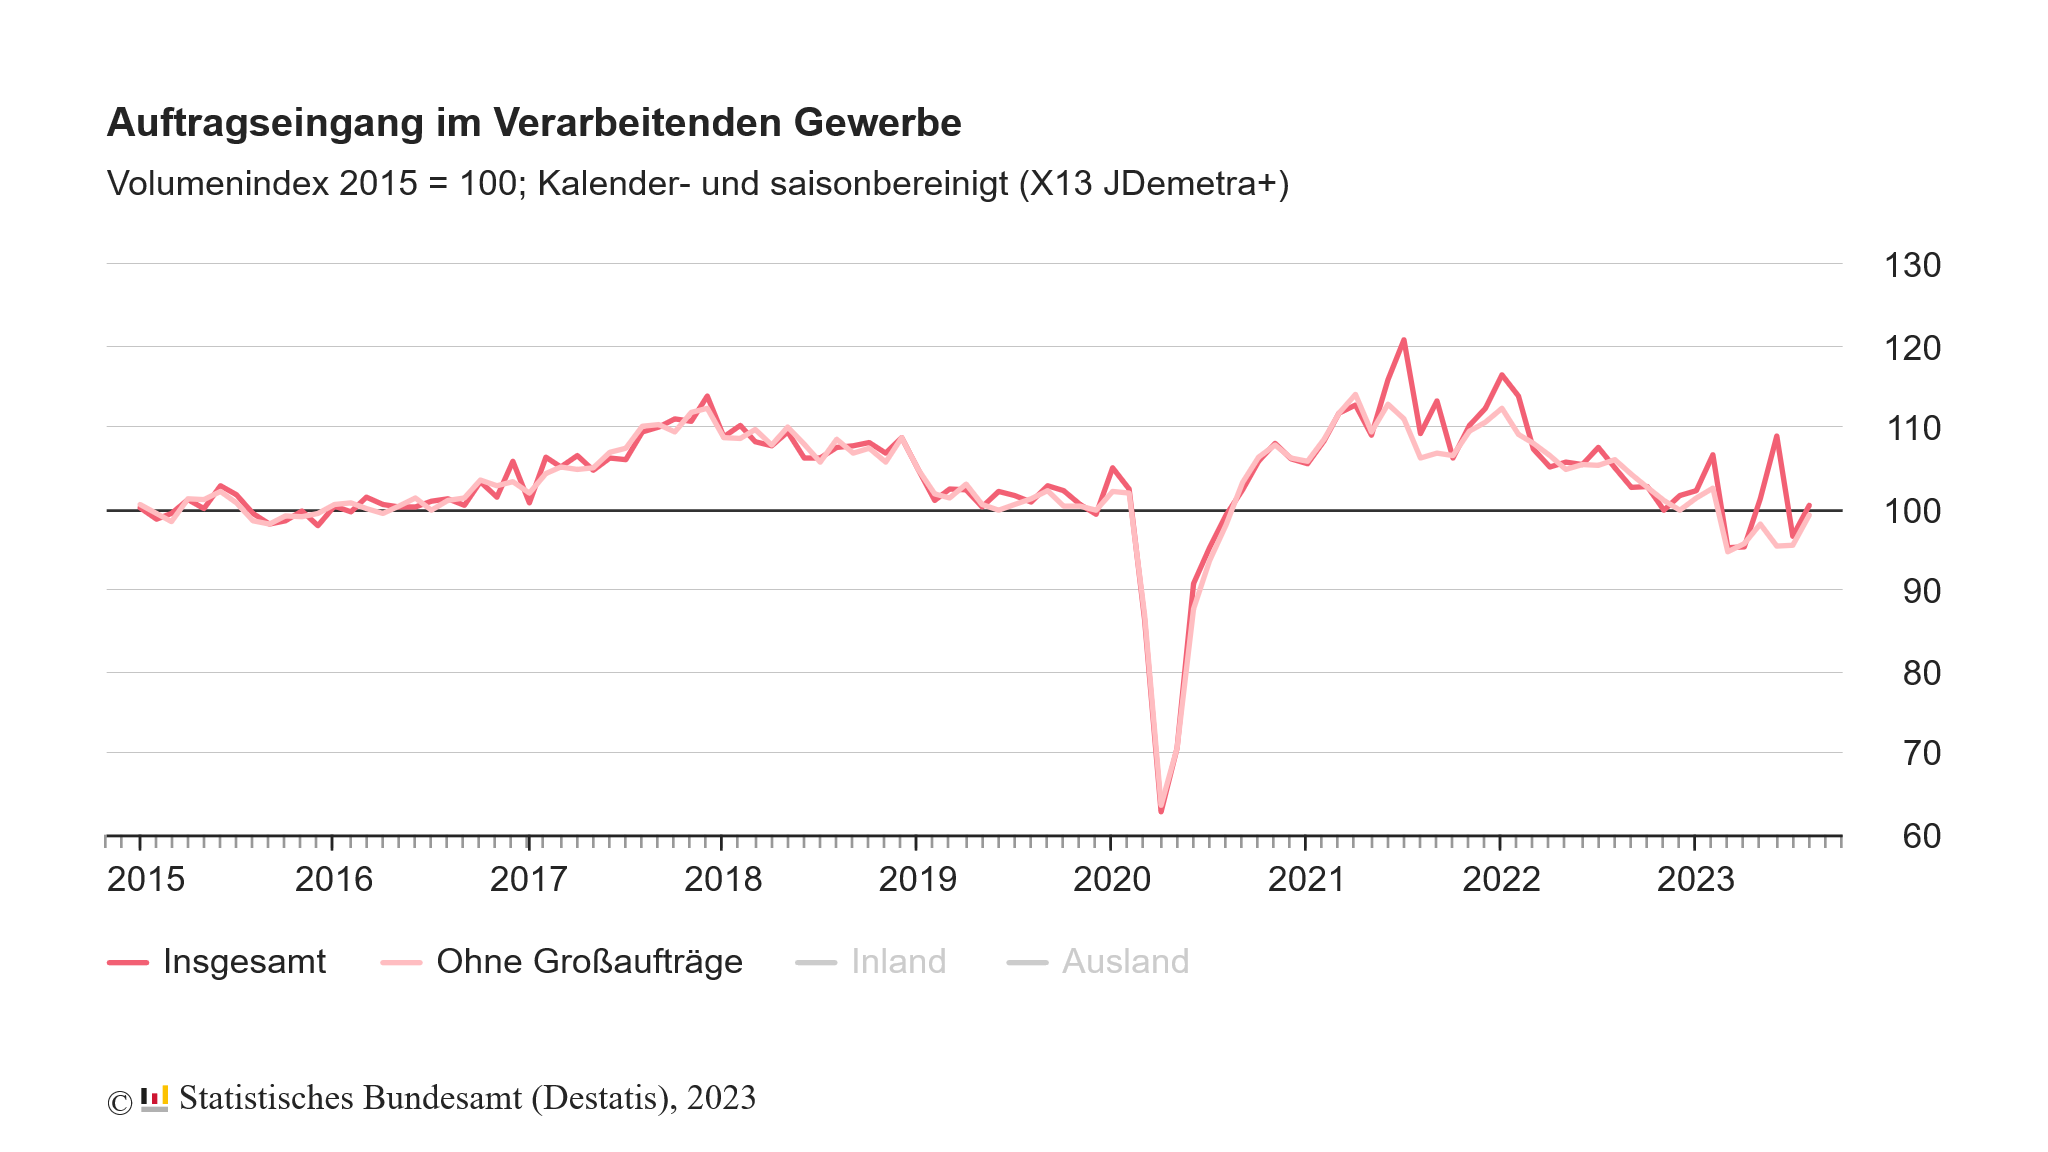
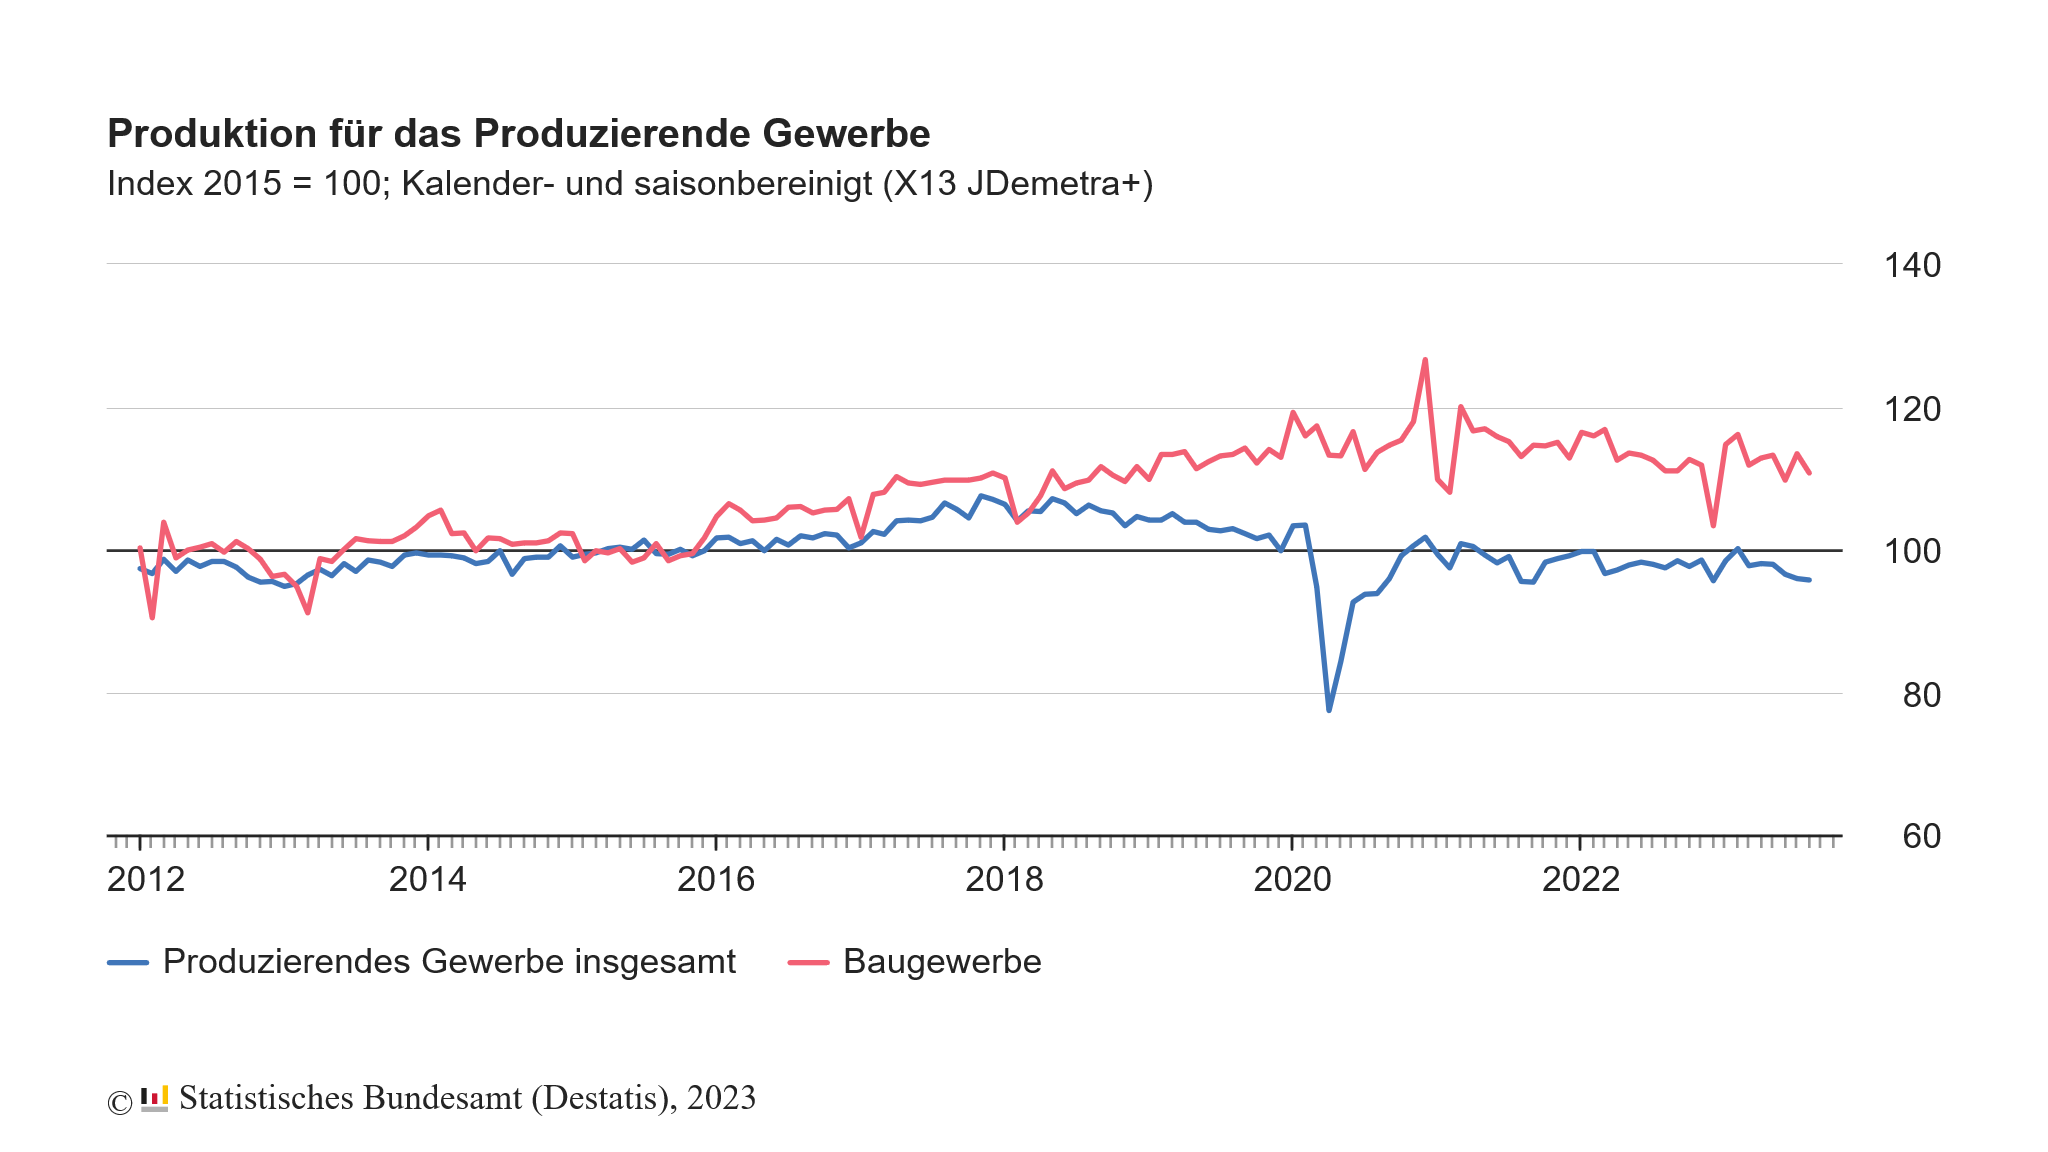
Aufgrund der geringen Nachfrage sank im August auch die Produktion, und zwar um -0,2 % zum Vormonat, nach -0,6 % im Juli. Sie fiel somit den 4. Monat in Folge Auch hier zeigt die Tendenz also nach unten, zumal die Produktion auch im weniger volatilen Dreimonatsvergleich von Juni bis August 2023 um -1,9 % geringer war als in den drei Monaten zuvor. Im Vergleich zum Vorjahr steht im August ein Minus von -2,0 % zu Buche.
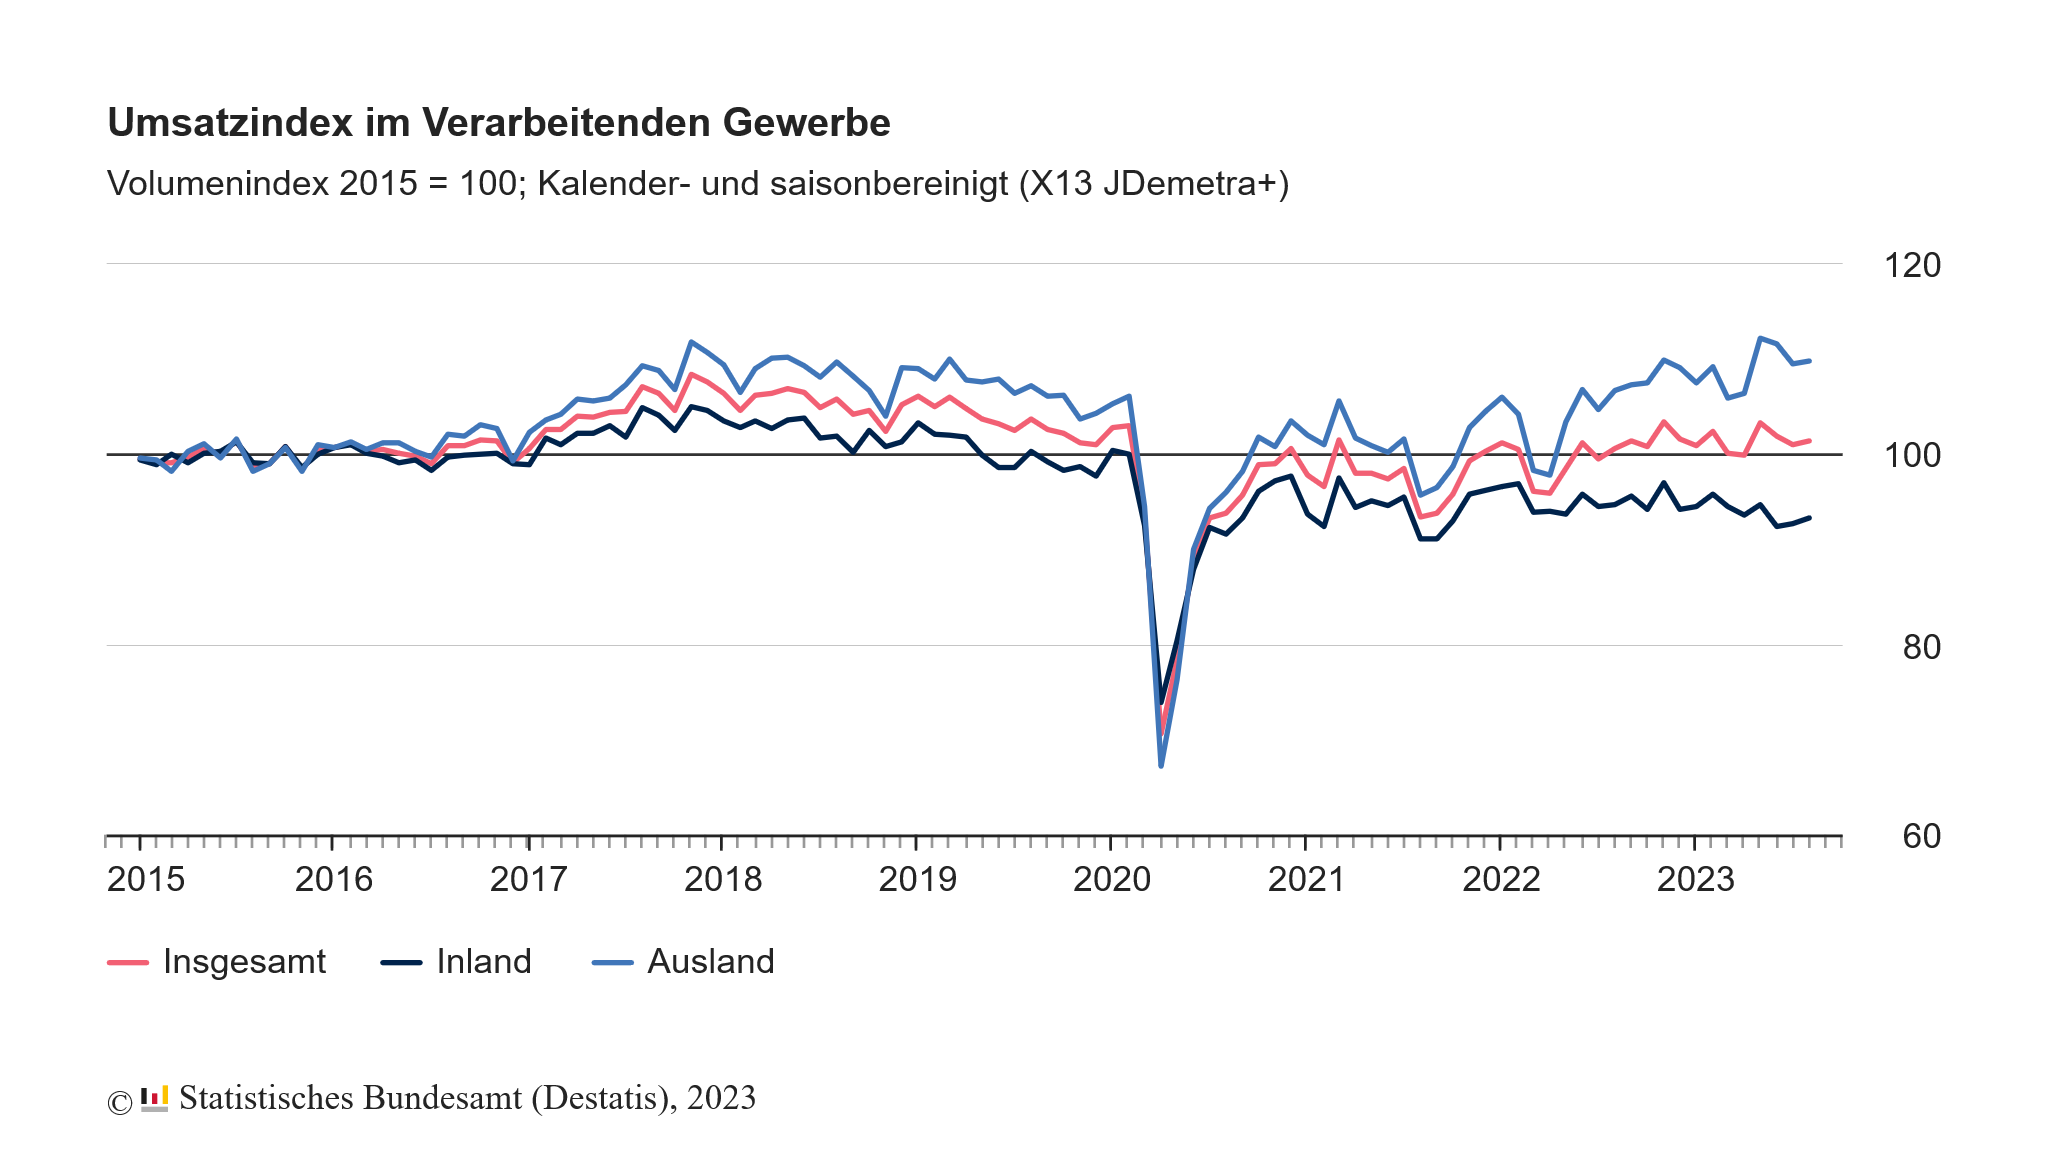
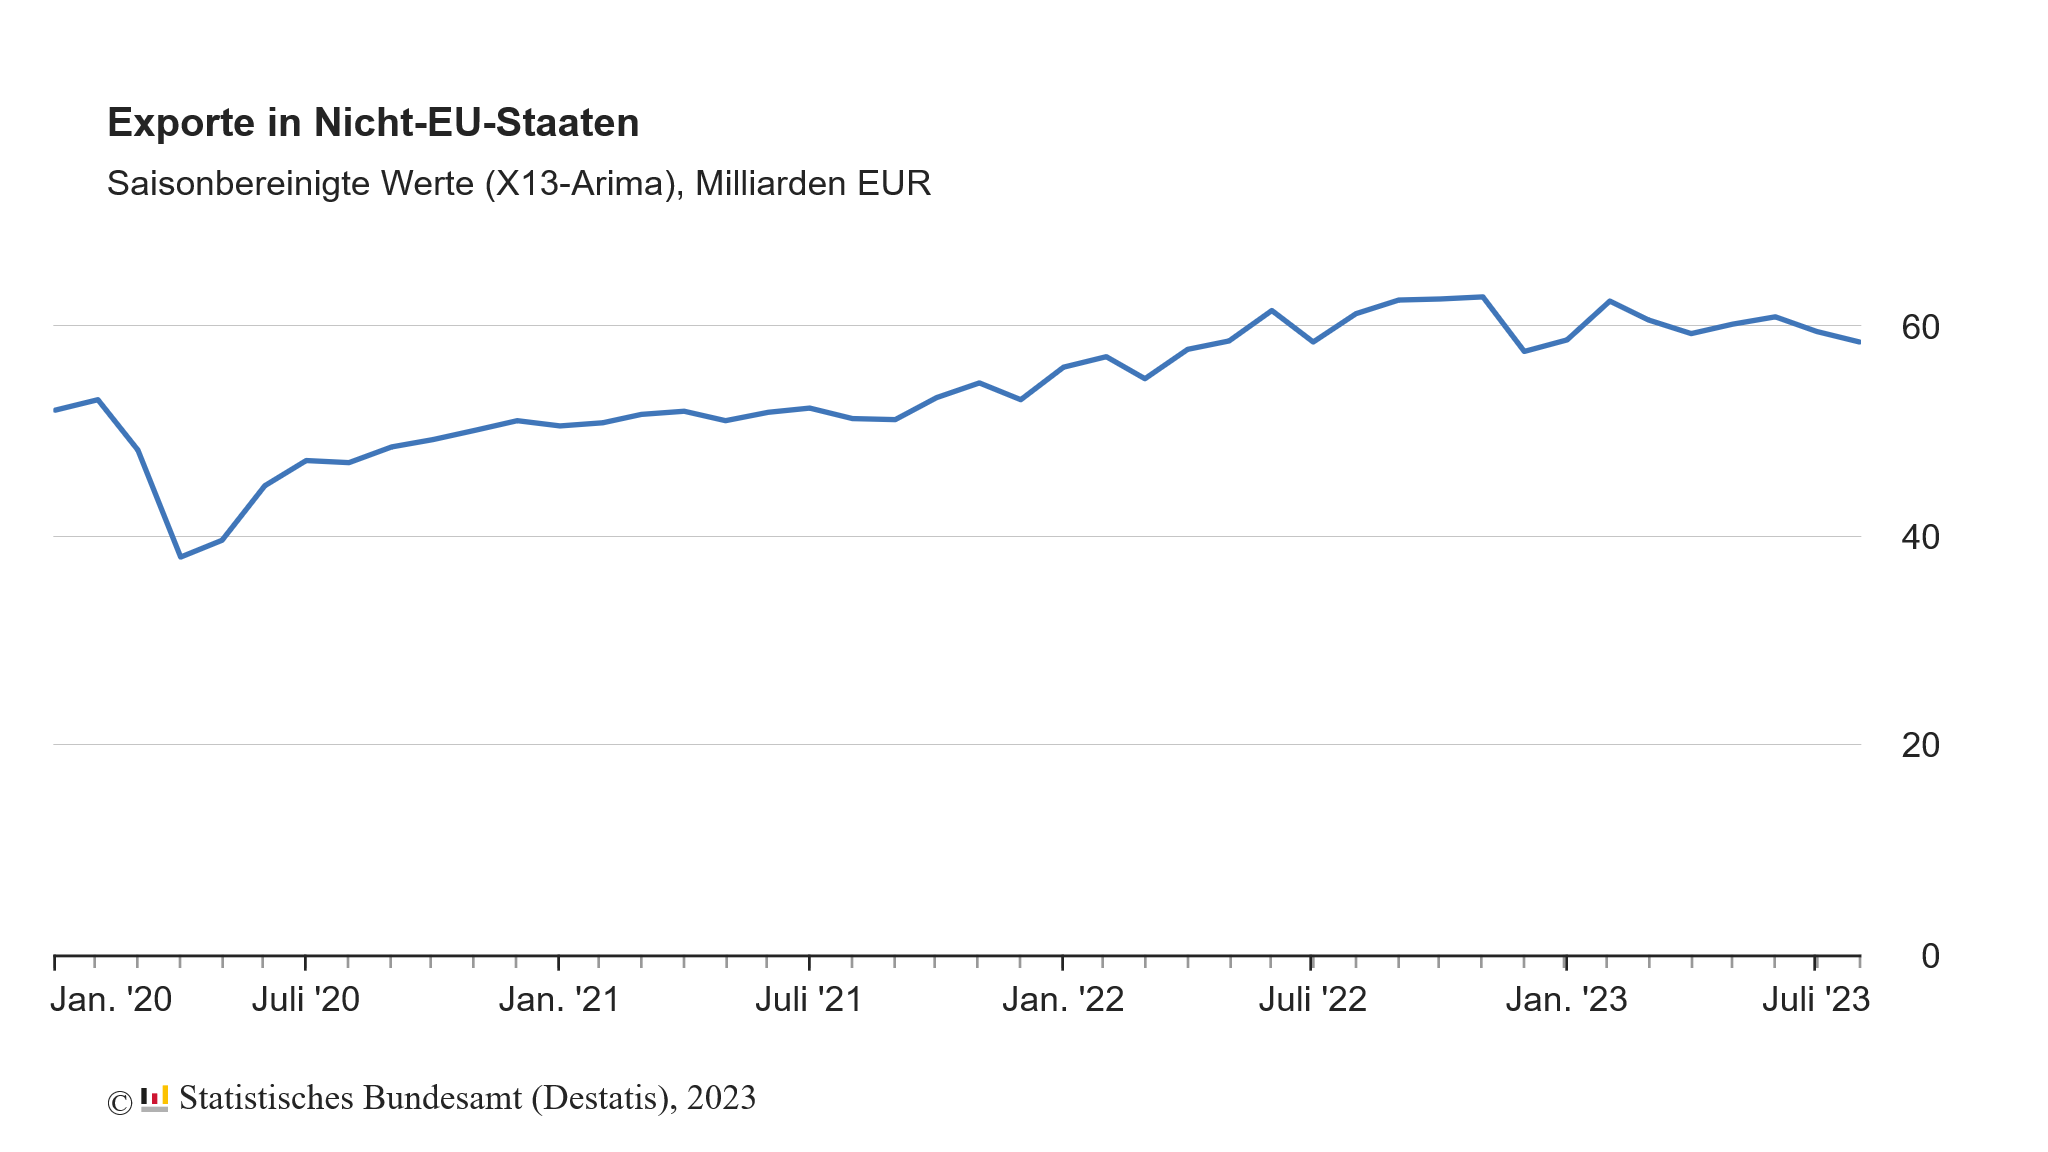
Noch schlechter fällt die Bilanz im Vergleich zum Vorjahresmonat aus: Hier sanken die Ausfuhren um -4,3 %. Mengenmäßig brachen sie sogar um 13,7 % ein.
Es ist unbegreiflich, warum die Europäische Zentralbank (EZB) vor diesem Hintergrund so zaghaft beim Kampf gegen die Teuerung vorgeht! Zumal es in der gesamten Eurozone nicht viel besser aussieht.
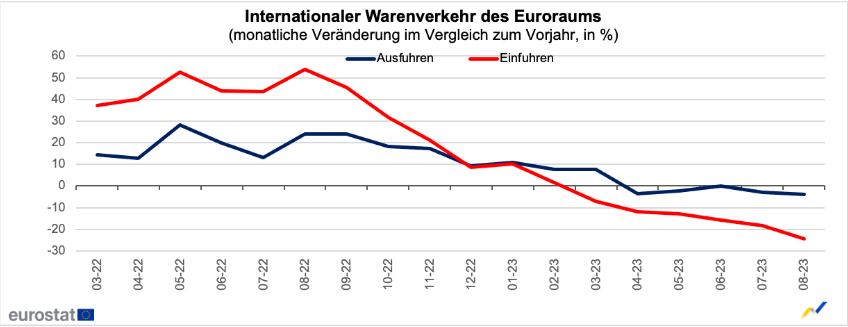
Die Exporte des gesamten Euroraums gingen im August um -3,9 % zum Vormonat zurück.
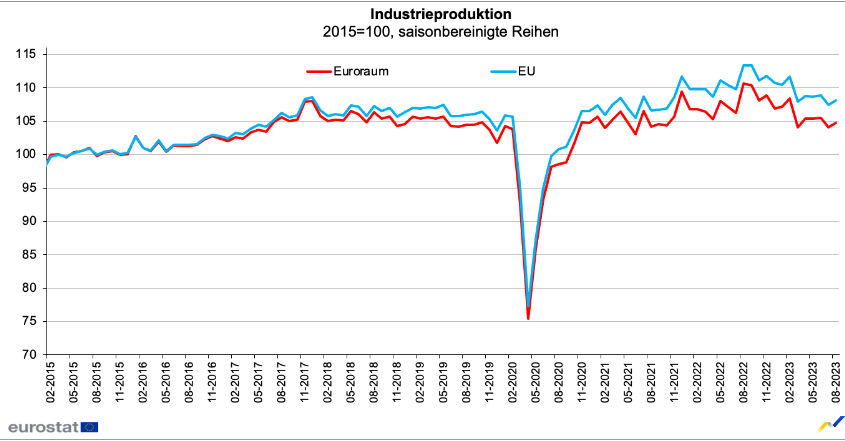
Woher, um Himmels Willen, sollen in einem solchen Umfeld steigende Aktienkurse kommen? Zumal sich die Zukunftsaussichten jüngst nur moderat aufgehellt haben und die Frühindikatoren, wie die Einkaufsmanagerindizes, immer noch auf ein Schrumpfen der Wirtschaft deuten (siehe „Wirtschaft schrumpft erneut – DAX wieder nach unten ausgebrochen“).
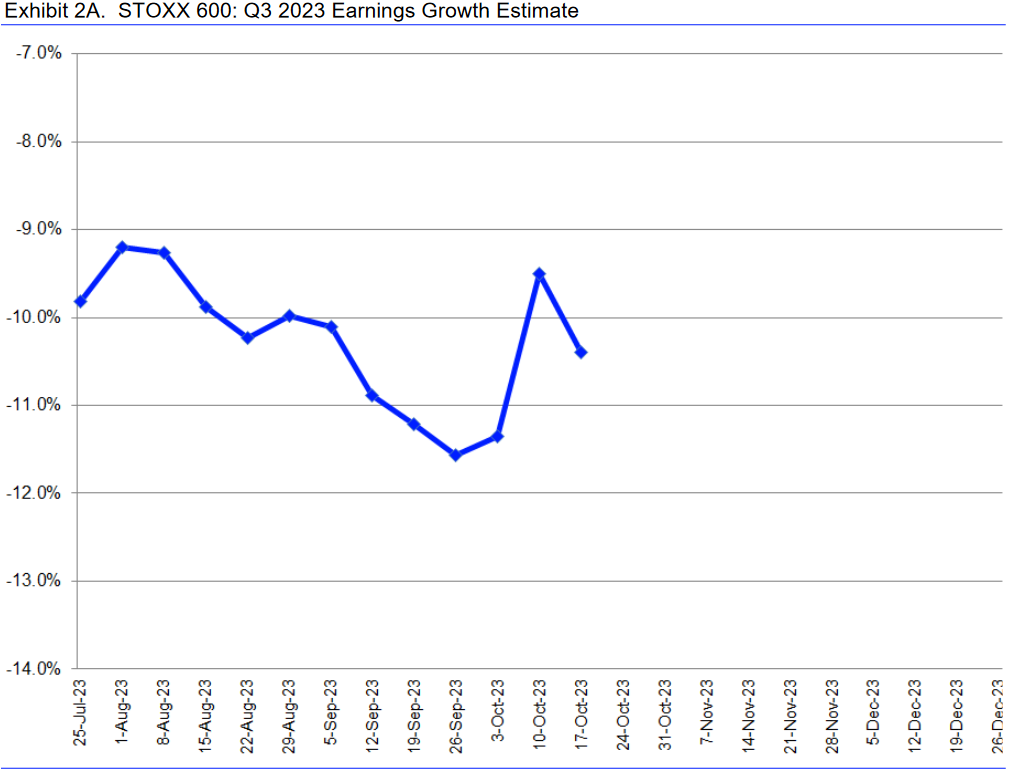
Bleibt eigentlich nur die Hoffnung, dass die laufende Berichtssaison zum 3. Quartal 2023 positiv ausfällt. Was die Gewinnerwartungen angeht, so hat es hier allerdings kaum eine positive Entwicklung gegeben. Anfang Oktober gab es für die europäischen Unternehmen aus dem STOXX 600 zwar eine deutliche Aufwärtsrevision, damit wurden aber vorherige Abwärtsrevisionen nur zum Teil aufgeholt, und zuletzt ging es wieder abwärts.
Und auch beim Blick in die Zukunft wird es nur bedingt besser.
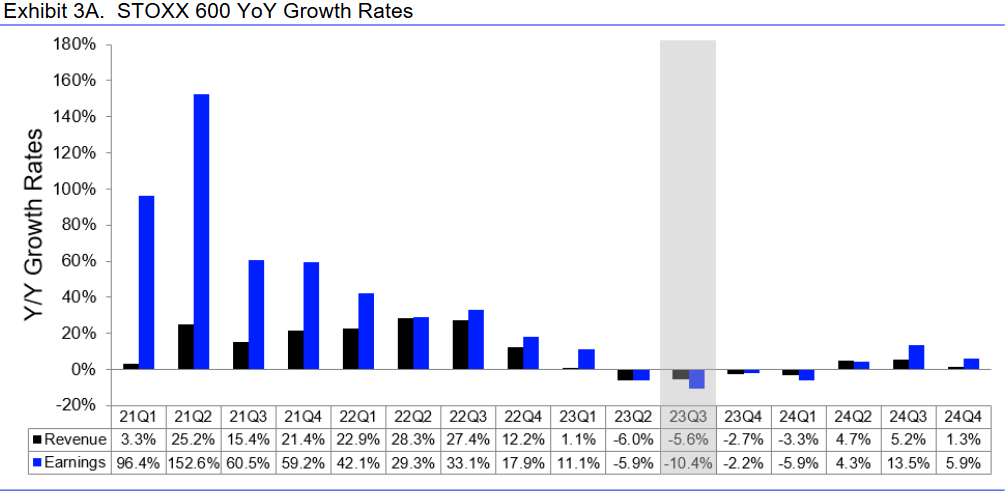
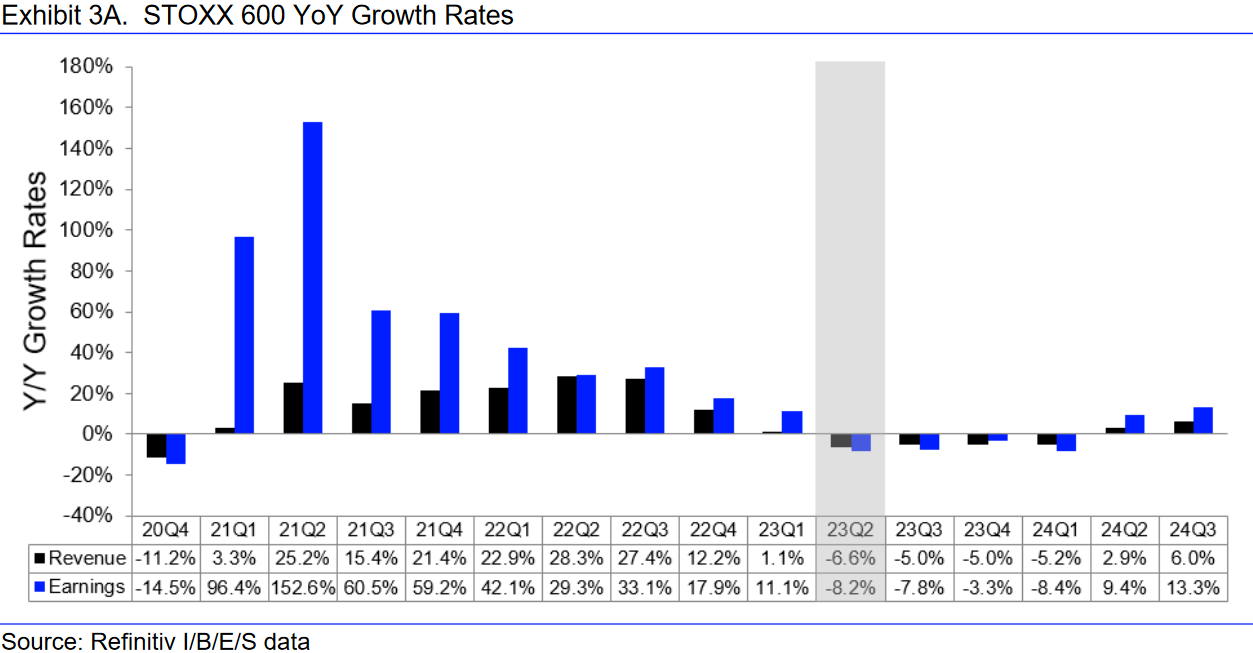
Denn wenn man sich die aktuellen Daten von Refinitiv anschaut (siehe obige Tabelle) und diese mit den Daten aus der Börse-Intern-Ausgabe vom 6. Juli vergleicht (siehe „STOXX 600: Analystenerwartungen und Index gehen Hand in Hand“ bzw. folgende Tabelle), dann wurden zwar die Gewinnerwartungen für das Schlussquartal 2023 und das 1. Quartal 2024 angehoben, für die folgenden beiden Quartale sind die Anpassungen der Prognosen zum Umsatz und Gewinn aber gemischt.
Angesichts der Vielzahl an überwiegend klar schlechten Daten fürchte ich, dass wir uns noch eine Weile mit schwächelnden Aktienkursen herumplagen müssen. Und ich bleibe bei meiner Erwartung, die sich aus dem saisonalen Muster des Nasdaq Composite ergibt, dass es bis Ende Oktober noch einmal deutlich tiefere Kurse gibt, bevor es erst dann langsam wieder aufwärts geht (siehe „Nasdaq: ABC- oder ABCDE-Korrektur?“).
Das würde auch zu der allgemeinen Erwartung passen, wonach die deutsche Wirtschaft und die der gesamten Eurozone noch bis Ende des Jahres Probleme hat und es erst im Frühjahr 2024 zu einer Belebung kommt.
Ich wünsche jedenfalls weiterhin viel Erfolg an der Börse
Ihr
Sven Weisenhaus
www.stockstreet.de


