Börse-Intern
Ihr täglicher und kostenloser Börsen-Newsletter mit den besten Prognosen für die Aktienmärkte

Ausgabe vom 12.08.2026 von Sven Weisenhaus
Aktien in diesem Sektor haben innerhalb von anderthalb Monaten zwischen 30 und 50 % verloren. Gleichzeitig steigen die Gewinnerwartungen weiter. Ist das eine Chance?
Zwei Umstände machen die Beantwortung der Frage für Anleger schwierig. Der erste Umstand hat nichts mit der Geschäftsentwicklung zu tun. Vor allem in Südkorea haben Anleger mit viel Hebel spekuliert. Die Korrektur bei SK Hynix und Samsung hat für viele zu hohen Verlusten geführt. Viele Anleger sind nun gebrannte Kinder. Anstatt Rücksetzer als Kaufgelegenheiten zu sehen, werden Erholungen als Verkaufsgelegenheit interpretiert.
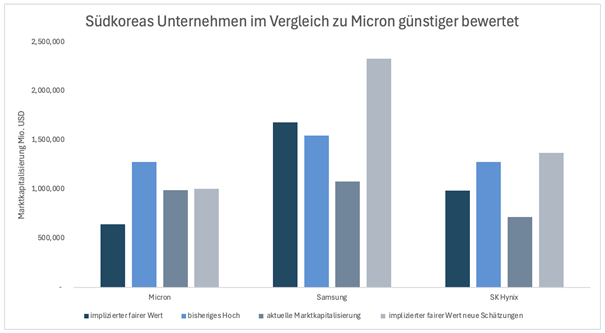
Übertreibungen können in beide Richtungen gehen. Im ersten Halbjahr wurde auf der Oberseite übertrieben. Durch die schlechten Erfahrungen, die südkoreanische Anleger gemacht haben, wird nun auf der Unterseite übertrieben. Das zeigt sich bereits in der Bewertung, wenn man südkoreanische und amerikanische Unternehmen vergleicht.
Ein nachhaltiger Rebound findet erst statt, wenn frustrierte Anleger verkauft haben. Der Prozess scheint noch nicht abgeschlossen zu sein. Ist der Prozess abgeschlossen, wird der zweite Umstand relevant, der es für Anleger schwierig macht. Die Unternehmen sind alles andere als leicht zu bewerten.
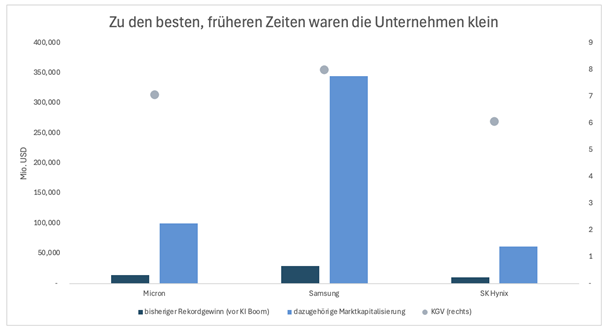
Zu den besten Zeiten vor dem KI-Boom erreichte Micron einen Rekordgewinn von 14 Mrd. USD. Die Marktkapitalisierung lag bei 100 Mrd. USD. Micron war mit einem KGV von 7 bewertet. Bei Samsung und SK Hynix war die Bewertung ähnlich.
Verwendet man diese KGVs und wendet sie auf den Gewinn an, der 2026 bis 2028 im Durchschnitt erwartet wird, ergibt sich der implizierte faire Wert der Unternehmen. Bei Micron liegt er bei weniger als 700 Mrd. USD, bei Samsung bei 1,7 Billionen und bei SK Hynix bei 990 Mrd. USD.
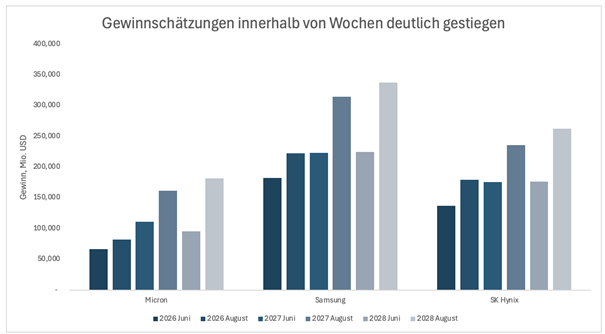
Die Gewinnerwartungen ändern sich so schnell, dass die Bewertung der Unternehmen nicht stabil sein kann. Selbst wenn man das richtige KGV anwendet, nützt es wenig, wenn die Gewinnerwartung innerhalb von Wochen eine vollkommen andere ist.
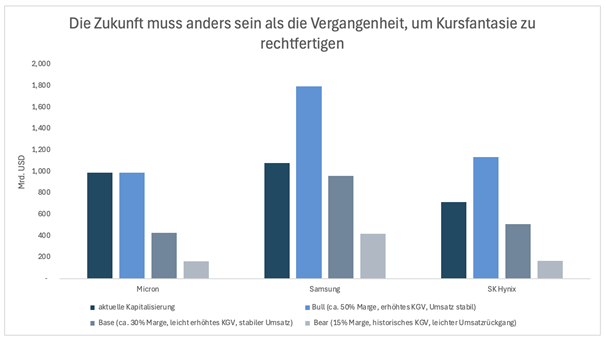
Das richtige KGV zu finden, ist schwierig. Anleger tappen im Dunkeln, wenn es um den langfristigen Ausblick geht. Derzeit sind die Margen sehr hoch, weil Knappheit herrscht. Die Margen werden mit dem Ausbau von Kapazitäten sinken. Können Unternehmen dennoch langfristig höhere Margen als in früheren Zyklen durchsetzen, ist ein höheres KGV gerechtfertigt. In diesem Bullenszenario wäre Micron derzeit fair bewertet.
Bleiben die Margen überdurchschnittlich, aber fallen auf die Hälfte des derzeitigen Wertes zurück, ist jedes der Unternehmen überbewertet. Im Bärenszenario fallen die Margen nochmals zurück. Alle drei Unternehmen zusammen würden immer noch 120 Mrd. USD Gewinn schreiben. Die Bewertung fällt allerdings auf historische Werte zurück. In diesem Fall hat die Marktkapitalisierung noch viel Luft nach unten.